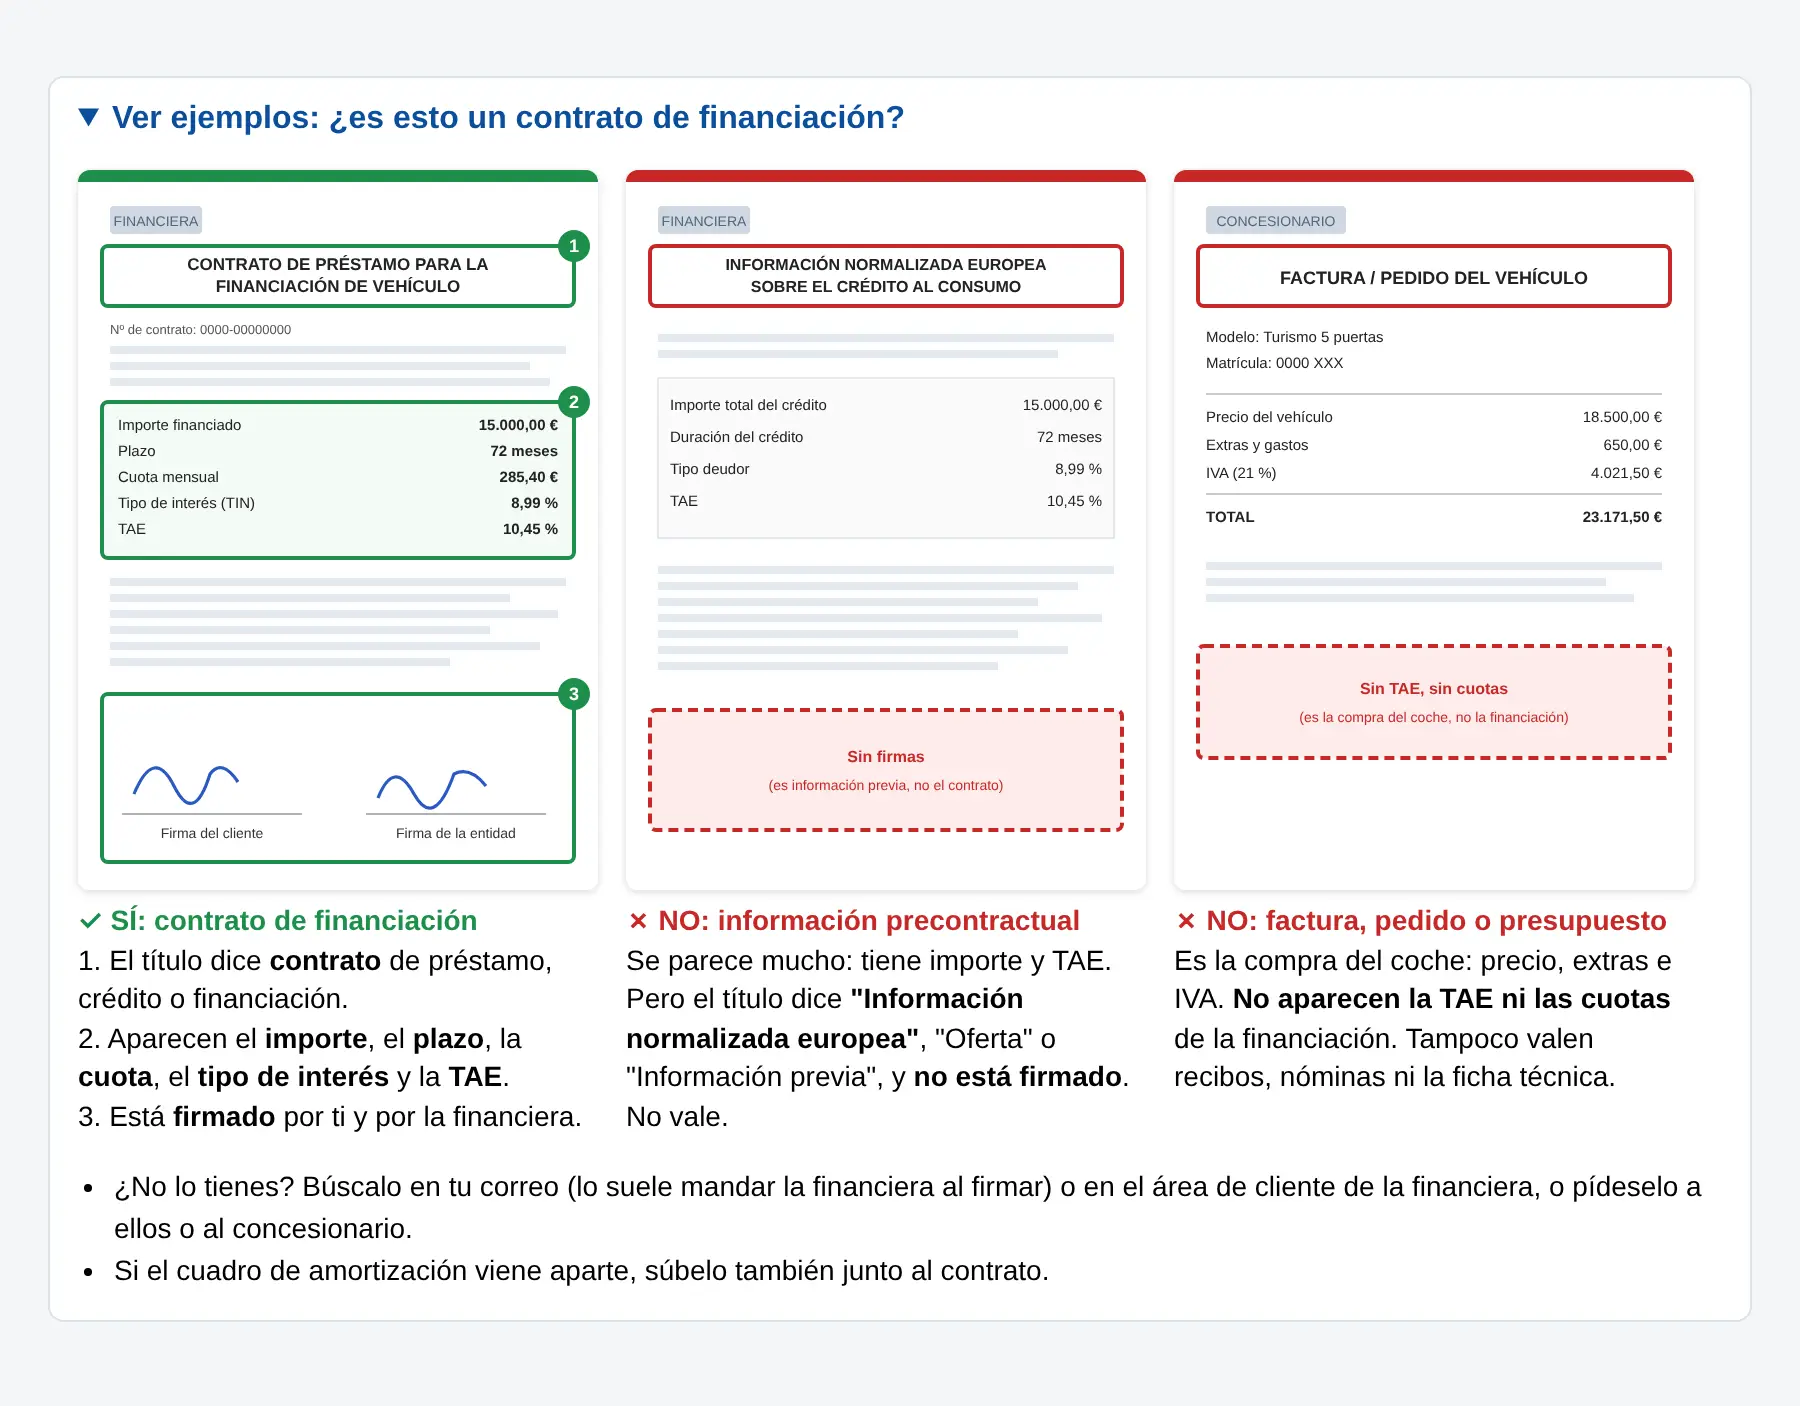
¿Has financiado tu coche y quieres revisar las condiciones de tu préstamo? Antes de enviar la documentación, es importante que sepas identificar cuál es el verdadero contrato de financiación del vehículo.
En Reclamauto recibimos con frecuencia documentos que no corresponden al contrato de financiación, como facturas del concesionario, presupuestos o información previa al préstamo. Aunque contienen datos relacionados con la compra, no siempre permiten analizar las condiciones reales del crédito.
Te explicamos cómo reconocer el documento correcto y qué debes enviarnos para estudiar tu caso.
¿Cómo es un contrato de financiación de un coche?
El contrato de financiación es el documento que recoge las condiciones del préstamo que has firmado con la entidad financiera para comprar tu vehículo.
Normalmente, debe permitir identificar tanto a las partes que intervienen como las condiciones económicas de la operación.
Para reconocerlo, comprueba estos tres elementos:
- Título del documento: suele aparecer como «Contrato de préstamo», «Contrato de crédito» o «Contrato de financiación de vehículo».
- Condiciones económicas: incluye información como el importe financiado, el plazo de devolución, las cuotas, el tipo de interés y la TAE.
- Formalización del contrato: debe constar la aceptación de las partes, mediante firma manuscrita o electrónica, según cómo se haya contratado.
¿Qué documentos NO son el contrato de financiación?
Es habitual confundir diferentes documentos que recibimos al comprar un coche. Sin embargo, no todos sirven para estudiar las condiciones del préstamo.
1. Información normalizada europea sobre crédito al consumo
Es un documento que facilita la entidad financiera antes de contratar el préstamo para informar sobre sus condiciones.
Puede incluir el importe del crédito, la duración, los intereses y la TAE, pero no sustituye al contrato firmado.
2. Factura o pedido del vehículo
Este documento acredita la operación de compraventa del coche.
Suele incluir el modelo, el precio del vehículo, los extras, los impuestos y el importe total de la compra.
Aunque aparezcan cantidades relacionadas con la financiación, no contiene necesariamente las condiciones del préstamo.
3. Presupuesto del concesionario
Es una propuesta económica de compra que puede incluir el precio del vehículo y diferentes opciones de pago.
No acredita por sí mismo que hayas formalizado un contrato de financiación.
4. Recibos de las cuotas o nóminas
Los recibos bancarios pueden demostrar que has realizado pagos, pero no sustituyen al contrato. Lo mismo ocurre con las nóminas o la documentación técnica del vehículo.
¿Dónde puedes encontrar tu contrato de financiación?
Si no encuentras el documento, no te preocupes. Puedes intentar localizarlo en diferentes lugares:
- Tu correo electrónico: busca mensajes de la financiera relacionados con la contratación del préstamo.
- El área de cliente de la entidad: algunas financieras permiten descargar los contratos y consultar la documentación.
- El concesionario: puedes solicitar información sobre la entidad que gestionó la financiación.
- La propia financiera: puedes contactar directamente con ella y solicitar una copia del contrato.
Si tienes el cuadro de amortización en un documento independiente, también es recomendable adjuntarlo.