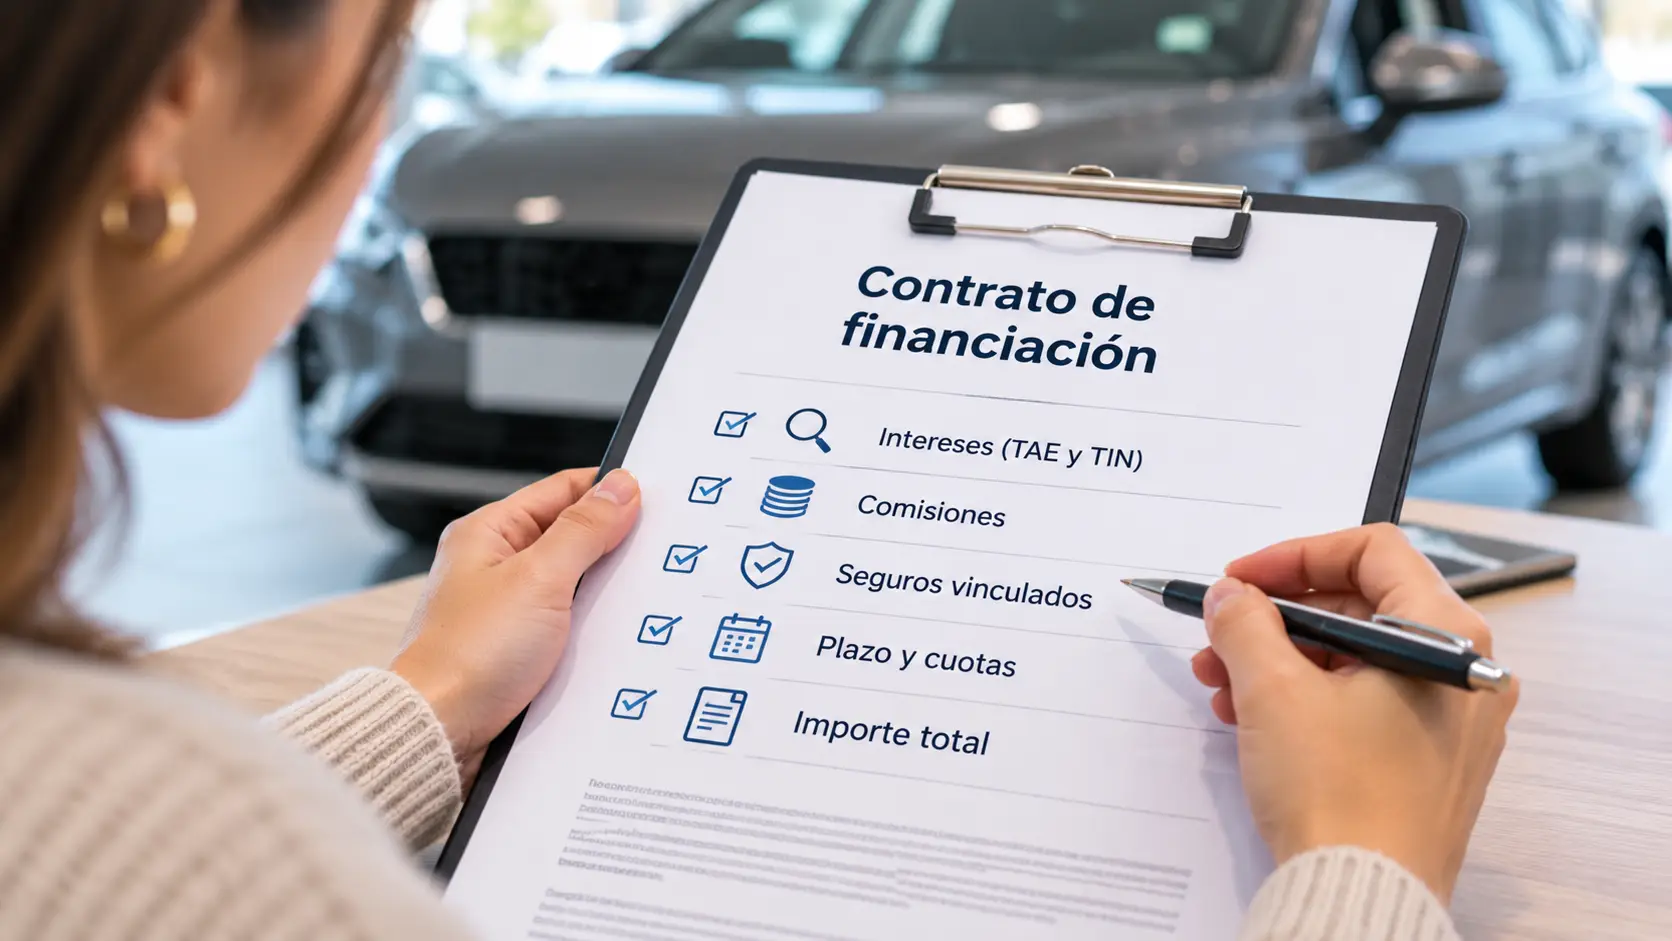
Estás a punto de estrenar coche. Has elegido modelo, color y extras, y solo falta firmar. Es el momento en el que muchas personas dejan de leer: el vendedor tiene prisa, el contrato tiene muchas páginas y todo parece «el estándar». Pero la financiación puede costarte más que cualquier extra del vehículo.
En este artículo repasamos qué debes revisar en el contrato de financiación de tu coche antes de firmar, para que sepas exactamente cuánto vas a pagar y no te lleves sorpresas.
1. La TAE, no solo el TIN
El TIN es el interés nominal. La TAE incluye además comisiones y otros gastos, y es el dato que realmente refleja lo que cuesta el préstamo. Dos ofertas con el mismo TIN pueden tener TAE muy distintas.
Pídela por escrito y compárala con otras ofertas (tu banco, otras financieras). Si la TAE es llamativamente alta frente a lo que ves en el mercado, pregunta por qué.
2. Comisión de apertura y otros gastos
Muchas financiaciones incluyen una comisión de apertura que se suma al importe financiado o se paga al principio. Fíjate en:
- Cuánto es, en euros y en porcentaje.
- Si se paga al contado o se financia (en cuyo caso pagas intereses también sobre ella).
- Si hay otros gastos: estudio, gestión, administración, etc.
3. El coste total del crédito
Suma todas las cuotas, más la cuota final si la hay, más comisiones y seguros. Compáralo con el precio del coche al contado. Esa diferencia es lo que realmente pagas por financiar. Pide el cuadro de amortización para ver cuánto va a intereses y cuánto a capital en cada cuota.
4. Seguros y productos vinculados
Es frecuente que, junto a la financiación, te ofrezcan seguros de protección de pagos, de vida, garantías extendidas o mantenimiento. Pregunta siempre:
- ¿Es obligatorio o puedo rechazarlo?
- ¿Cuánto cuesta y se financia dentro del préstamo?
- ¿Puedo contratarlo por mi cuenta a otro precio?
Si no entiendes para qué sirve un producto, no lo firmes hasta que te lo expliquen.
5. La cuota final o valor residual
En algunas financiaciones las cuotas mensuales son bajas porque queda una cuota final (o valor futuro garantizado) muy elevada. Averigua qué opciones tienes al llegar a ese punto: pagarla, refinanciarla o devolver el coche, y en qué condiciones (kilometraje, estado, penalizaciones).
6. Penalizaciones y vencimiento anticipado
Revisa qué ocurre si:
- Quieres cancelar o amortizar antes de tiempo: ¿hay comisión por amortización anticipada?
- Te retrasas en una cuota: ¿qué intereses de demora se aplican? ¿Cuándo pueden dar por vencido el préstamo completo?
7. Tus derechos como consumidor
- Debes recibir la información precontractual normalizada con las condiciones, con tiempo para leerla, y una copia del contrato.
- En los créditos al consumo existe un derecho de desistimiento de 14 días naturales desde la firma, en las condiciones que marca la ley.
- Nadie puede obligarte a firmar en el momento. Puedes llevarte el contrato, leerlo con calma o consultarlo con alguien de confianza.
Checklist rápido antes de firmar
- Tengo la TAE por escrito y la he comparado con otra oferta
- Sé cuánto es la comisión de apertura y otros gastos
- He calculado el coste total (cuotas + cuota final + seguros)
- Sé qué seguros o productos extra incluye y si son opcionales
- Entiendo qué pasa con la cuota final
- Conozco las penalizaciones por amortizar antes o retrasarme
- He leído el contrato completo y tengo copia
¿Y si ya firmaste y tienes dudas?
Si tu contrato ya está en marcha y al leer este artículo te ha saltado alguna alarma (una TAE que te parece muy alta, comisiones que no recuerdas haber entendido, seguros que no pediste), todavía puedes hacer algo. En algunos casos, los intereses o las cláusulas de una financiación pueden ser abusivos y reclamarse, incluso si el préstamo ya está pagado.
En Relamauto revisamos tu contrato de financiación y te decimos, sin compromiso, si hay base para reclamar.