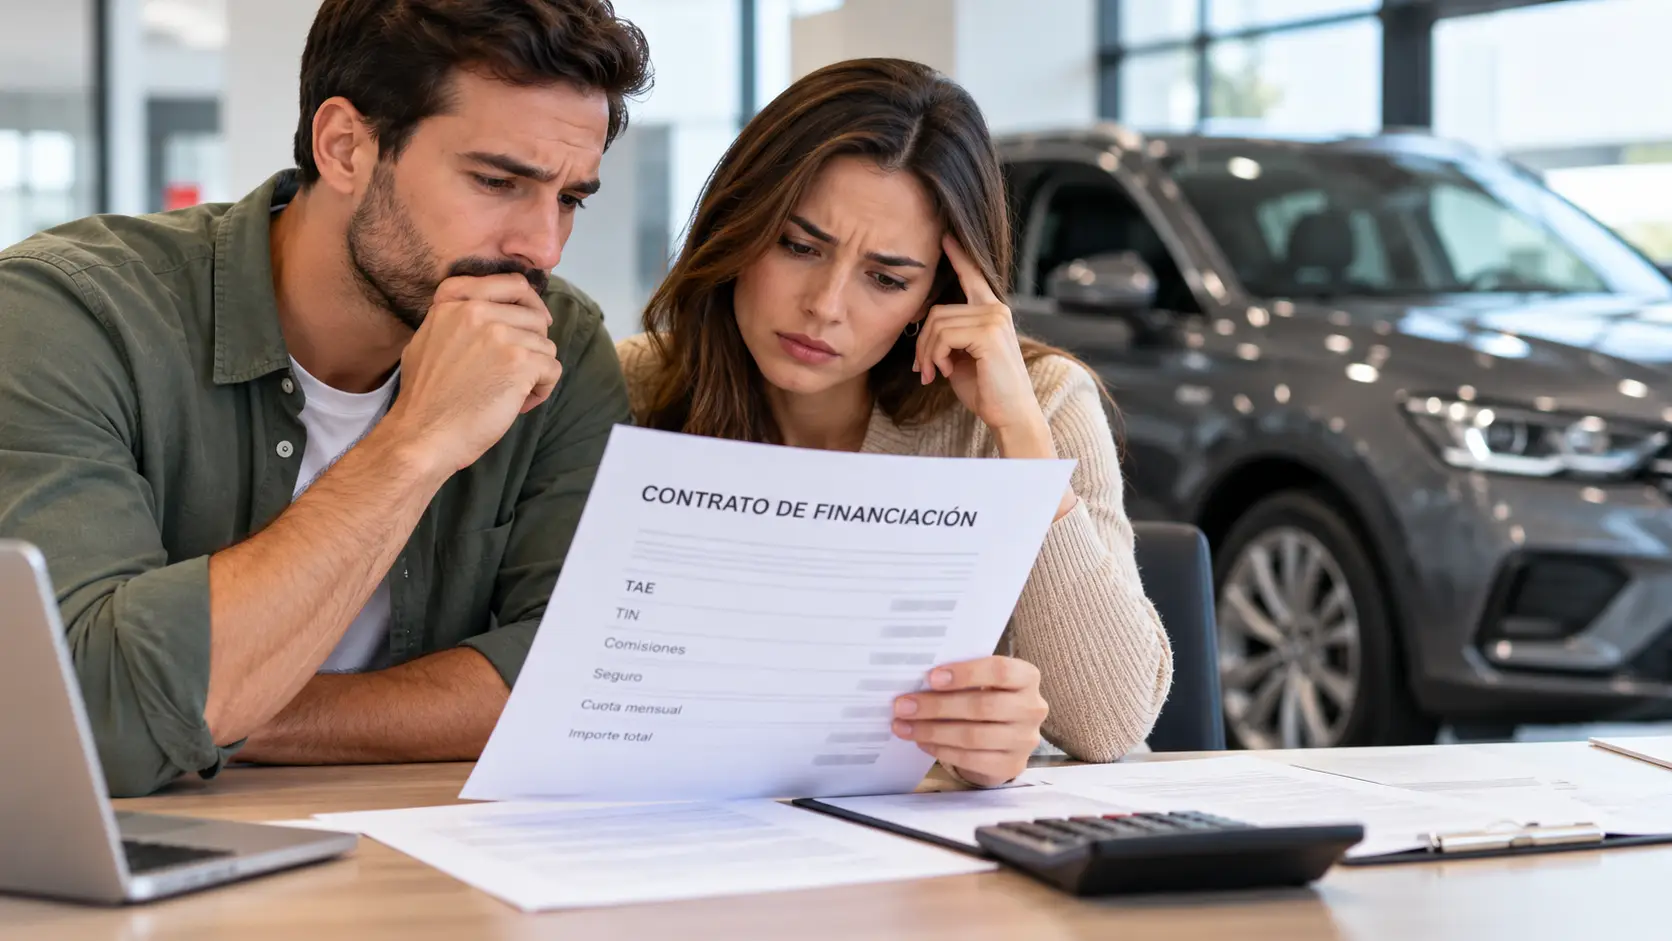
Financiar un coche permite repartir el coste de la compra en cuotas mensuales, pero también puede implicar pagar una cantidad considerable en intereses. Si has comprado un vehículo mediante un préstamo, es importante que conozcas las condiciones que firmaste y sepas cómo identificar posibles irregularidades.
Los intereses abusivos en la financiación de un coche pueden ser motivo de reclamación en determinadas circunstancias. Sin embargo, no todos los préstamos con intereses elevados son usurarios: es necesario estudiar las condiciones del contrato y comprobar si se cumplen los requisitos legales.
En esta guía te explicamos qué debes revisar, qué diferencias existen entre la TAE y el TIN y qué pasos puedes seguir si sospechas que has pagado de más.
¿Qué se considera un interés abusivo en la financiación de un coche?
Cuando hablamos de intereses abusivos, es importante distinguir entre distintas situaciones jurídicas. Una de ellas es la usura, regulada por la Ley de Represión de la Usura de 1908.
Un préstamo puede considerarse usurario cuando concurren los requisitos establecidos en esta ley, entre ellos que el interés sea notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso.
Para determinarlo, no basta con fijarse en un porcentaje aislado. Es necesario analizar el tipo de crédito, la fecha en que se contrató, la TAE pactada y los tipos de referencia adecuados para operaciones comparables.
Además, pueden existir otras cuestiones que convenga revisar, como determinadas comisiones, seguros vinculados o posibles problemas de transparencia contractual.
¿Cómo puedes saber si los intereses de tu coche son demasiado elevados?
El primer paso es revisar el contrato de financiación. Estos son los elementos que conviene comprobar.
1. Comprueba la TAE del préstamo
La TAE, o tasa anual equivalente, permite conocer el coste efectivo anual de la financiación teniendo en cuenta el tipo de interés y determinados gastos y comisiones incluidos en su cálculo.
Es uno de los datos más útiles para comparar préstamos, aunque debe interpretarse correctamente y teniendo en cuenta las características de cada operación.
2. Revisa el TIN y las cuotas mensuales
El TIN es el tipo de interés nominal aplicado al capital prestado. No refleja por sí solo todos los costes de la financiación.
Por eso, aunque conozcas el TIN y el importe de la cuota, conviene revisar también la TAE, el plazo, las comisiones y el importe total que terminarás pagando.
3. Comprueba las comisiones y los productos asociados
Algunas financiaciones incluyen comisiones de apertura, seguros u otros productos vinculados. Revisa si aparecen en la documentación, si conocías sus condiciones y cómo afectan al coste total del crédito.
La existencia de una comisión o un seguro no significa automáticamente que puedas reclamarlo. Hay que analizar las circunstancias concretas de la contratación.
4. Compara el interés con el de operaciones similares
Para valorar una posible usura, es necesario comparar el interés del préstamo con el normal del dinero para operaciones similares en el momento de contratarlo.
No existe un único porcentaje que permita afirmar, en todos los casos, que un préstamo es usurario. La valoración debe realizarse de acuerdo con los criterios jurídicos aplicables y las circunstancias de cada contrato.
¿Qué documentación necesitas para revisar la financiación?
Para estudiar las condiciones de tu préstamo, reúne, si los tienes, los siguientes documentos:
- El contrato de financiación del vehículo.
- La información precontractual que te facilitaron.
- El cuadro de amortización.
- Los recibos o justificantes de las cuotas pagadas.
- La documentación de los seguros y productos asociados.
Si no conservas el contrato, puedes solicitar una copia a la entidad financiera. No disponer de toda la documentación desde el principio no significa necesariamente que no puedas consultar tu caso.
¿Qué debes hacer si sospechas que has pagado intereses abusivos?
Si crees que tu préstamo puede contener condiciones reclamables, puedes seguir estos pasos:
- Localiza tu contrato: identifica la TAE, el TIN, el capital financiado y el plazo.
- Reúne los justificantes: guarda los recibos y la documentación de los productos asociados.
- Solicita una revisión: un análisis individual permitirá valorar si existen motivos para reclamar.
- Infórmate sobre las opciones disponibles: antes de iniciar un procedimiento, conviene conocer sus posibles consecuencias y los plazos aplicables.
Haber terminado de pagar el vehículo no descarta por sí solo una posible reclamación. No obstante, los plazos y las opciones legales deben analizarse según cada caso.