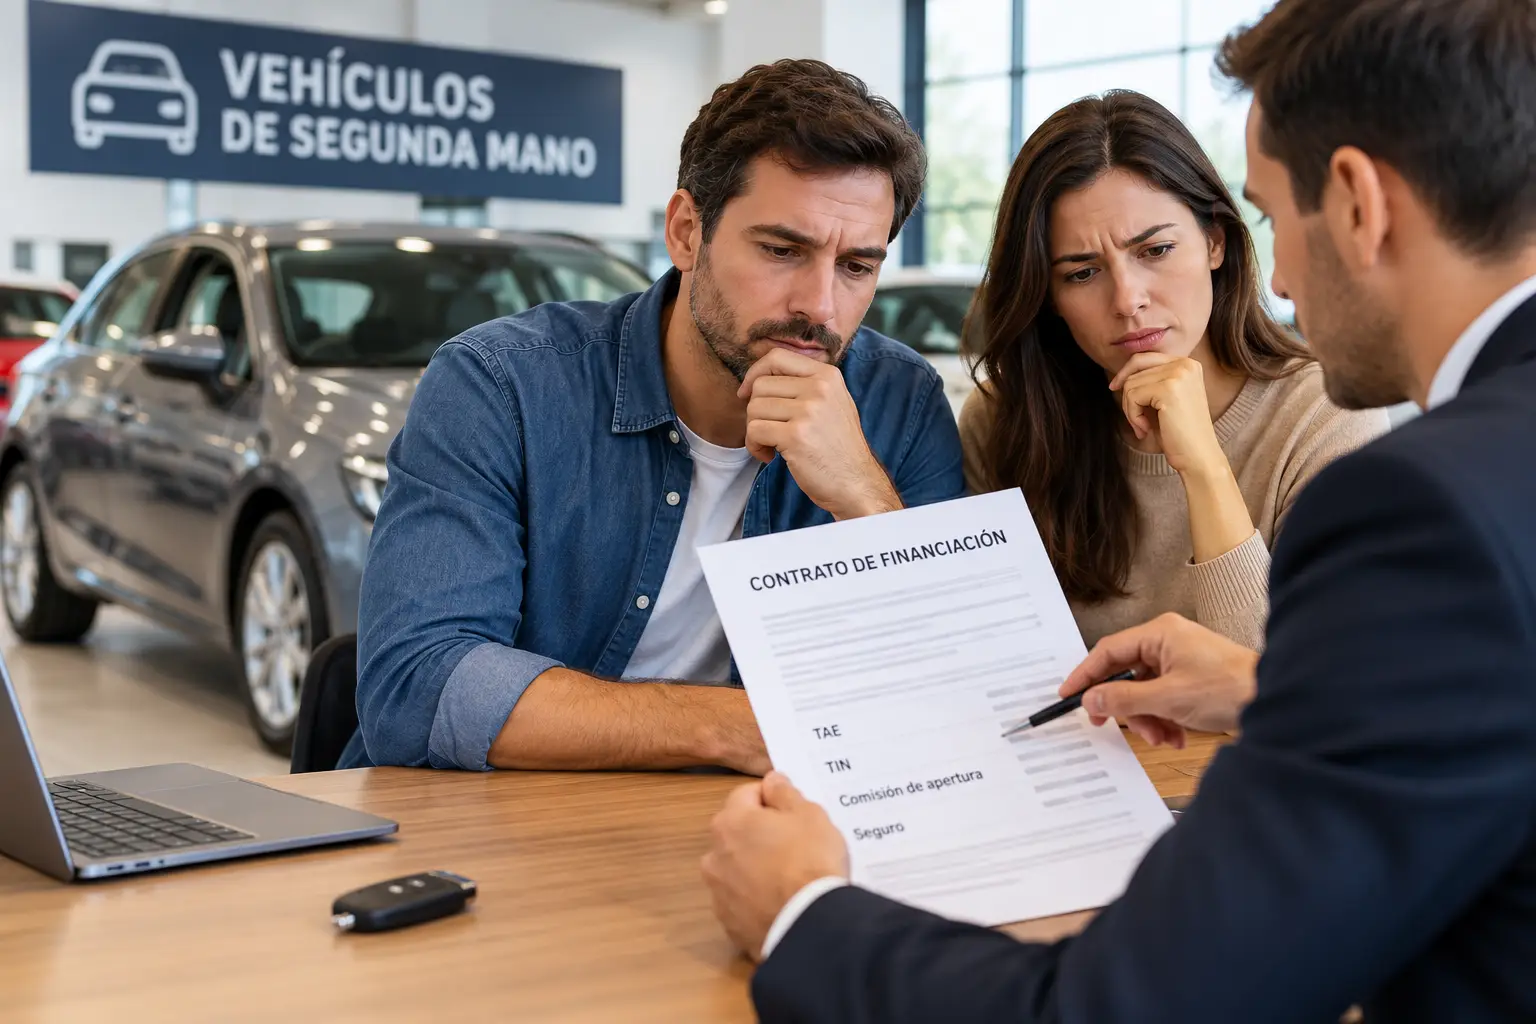
Comprar un coche de segunda mano puede ser una buena forma de ahorrar, pero ¿qué ocurre cuando decides financiarlo y descubres que has pagado muchos más intereses de los que esperabas? En determinadas circunstancias, sí es posible reclamar la financiación de un coche de segunda mano si el contrato contiene intereses que puedan considerarse usurarios o presenta otras irregularidades que puedan dar lugar a una reclamación.
La clave no está en si el vehículo era nuevo o usado, sino en las condiciones del préstamo que firmaste. Por eso, revisar el contrato de financiación puede ayudarte a descubrir si existen motivos para reclamar.
¿Se puede reclamar un préstamo para comprar un coche de segunda mano?
Sí. La financiación de un vehículo usado también puede ser objeto de reclamación. Cuando una persona financia la compra de un coche, normalmente firma un contrato de crédito con una entidad financiera, aunque los trámites se realicen directamente en el concesionario.
Si la financiación se destinó a la compra de un vehículo para uso particular, puede resultar aplicable la normativa de crédito al consumo, siempre que se cumplan sus requisitos. Además, la Ley de Represión de la Usura contempla la posibilidad de declarar nulos determinados préstamos cuando concurren las condiciones previstas legalmente.
Por tanto, haber comprado un coche de segunda mano no impide reclamar los intereses de su financiación. Cada contrato debe analizarse de forma individual para determinar si existe una base jurídica suficiente.
¿En qué casos puedes reclamar la financiación de tu coche usado?
Existen diferentes circunstancias que pueden justificar una revisión del contrato. Estas son algunas de las principales
1. Si los intereses pueden considerarse usurarios
Uno de los motivos de reclamación es que el préstamo incluya un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso, conforme a la Ley de Represión de la Usura.
Para valorar si existe usura, no basta con observar que el interés es elevado. Es necesario estudiar la TAE pactada, compararla con los tipos de referencia adecuados para operaciones similares en el momento de contratar y tener en cuenta las circunstancias relevantes del préstamo.
2. Si existen comisiones o gastos que deben revisarse
La comisión de apertura, los gastos asociados a la financiación y otros conceptos incluidos en el contrato merecen una revisión cuando existen dudas sobre su aplicación, información o transparencia.
No todas las comisiones son ilegales ni cualquier gasto permite reclamar. Es necesario analizar cómo se informó de ellos, qué se pactó y si existe algún incumplimiento de la normativa aplicable.
3. Si contrataste seguros u otros productos vinculados
Al financiar un coche, algunas entidades ofrecen seguros y otros productos relacionados con el préstamo. Es importante comprobar si eran obligatorios, si aceptaste contratarlos y cómo se reflejó su coste en la documentación.
Una revisión puede ayudar a detectar posibles incidencias en la información facilitada o en el cálculo del coste total de la financiación.
4. Si las condiciones del contrato no se explicaron con claridad
La normativa de crédito al consumo establece obligaciones de información para las entidades financieras. Por eso, conviene comprobar qué documentación recibiste antes de firmar, cómo se explicaron las condiciones económicas y si el contrato refleja correctamente lo acordado.
La falta de transparencia no implica automáticamente que todo el préstamo sea nulo, pero puede ser relevante para valorar una posible reclamación.
¿Qué documentación necesitas para reclamar?
El primer paso es reunir la documentación relacionada con la compra y la financiación. Para comenzar a estudiar el caso, conviene disponer de:
- Contrato de financiación: permite revisar la TAE, los intereses, las comisiones y las condiciones pactadas.
- Cuadro de amortización: muestra cómo se distribuyen las cuotas y la evolución de la deuda.
- Justificantes de pago: pueden ayudar a calcular cuánto has abonado hasta la fecha.
- Documentación sobre seguros y productos asociados: resulta útil si contrataste servicios adicionales vinculados al préstamo.
- Documentación de la compraventa: puede aportar contexto sobre la operación y su relación con la financiación.
Si no conservas el contrato, puedes solicitar una copia a la entidad financiera. No tenerlo a mano no significa necesariamente que no puedas estudiar tu caso.
¿Puedes reclamar si ya has terminado de pagar el coche?
Haber terminado de pagar la financiación no descarta por sí solo una posible reclamación. Lo importante es analizar el contrato, el motivo concreto por el que se pretende reclamar y los plazos que puedan resultar aplicables.
Si sospechas que pagaste intereses usurarios, puede ser conveniente revisar tanto las condiciones originales como los importes abonados durante la vida del préstamo.
No obstante, los plazos y las consecuencias jurídicas pueden variar según la acción que se ejercite y las circunstancias del caso. Por eso, es recomendable obtener asesoramiento antes de dar por hecho que puedes recuperar una cantidad determinada.
¿Cuánto dinero puedes recuperar por la financiación de un coche de segunda mano?
No existe una cantidad fija que pueda recuperarse en todos los casos. El importe depende de las condiciones del contrato, las cantidades pagadas, el capital pendiente y el fundamento jurídico de la reclamación.
Por ejemplo, si un préstamo es declarado usurario, el artículo 3 de la Ley de Represión de la Usura establece consecuencias económicas específicas: el prestatario debe devolver únicamente la suma recibida y, si ya ha pagado más de ese capital, el prestamista debe devolver el exceso.
Sin embargo, este resultado no se aplica automáticamente a cualquier financiación ni a cualquier irregularidad contractual. Es necesario determinar si concurren los requisitos legales y calcular los importes correspondientes.
¿Cómo puedes empezar a reclamar la financiación de tu coche usado?
Si crees que las condiciones de tu préstamo pueden ser abusivas o que has pagado más de lo que correspondía, puedes empezar por revisar tu contrato y solicitar una valoración especializada.
En Reclamauto, el proceso comienza con un estudio de viabilidad para analizar las condiciones de la financiación y valorar si existen motivos para reclamar.
- Revisa tu contrato: identifica la TAE, el importe financiado, el plazo y las condiciones económicas.
- Solicita un estudio del caso: un análisis individual permitirá valorar las posibles vías de reclamación.
- Reúne la documentación: el contrato y los justificantes disponibles ayudarán a estudiar la operación.
- Valora los siguientes pasos: una vez revisado el caso, podrás conocer las opciones disponibles y cómo proceder.
No necesitas dar por perdido el dinero por el simple hecho de haber financiado un coche usado. Lo importante es comprobar qué firmaste y si existen fundamentos legales para reclamar.